Domain antikeöfen.de kaufen?
Wir ziehen mit dem Projekt
antikeöfen.de um.
Sind Sie am Kauf der Domain
antikeöfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain antikeöfen.de kaufen?
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Elektrischer Kamin Weiß 2000W mit HeizungKlassisches Design mit tollem Kaminfeuereffekt! Das Kaminfeuer dieses Elektro-Kamins erzeugt ein realistisches und komfortables Licht im Raum. So sorgt das täuschend echte Kaminfeuer für ein behagliches Ambiente. Das Besondere: Es ist kein Schornstein erforderlich - du kannst den Elektro Kamin einfach einstecken und direkt genießen. Hierbei kannst du zwischen 2 Betriebsarten wählen: nur als Kaminfeuer oder in Kombination mit der Heizung. Das Heizelement verfügt über 2 Wärmestufen, die du an seitlichen Schaltern regeln kannst. Die Bedienelemente sind außerhalb des Sichtfelds platziert und einfach zu handhaben. Produktvorteile: Elektrischer Kamin mit max. 2.000 W Leistung eingebauter Heizlüfter Heizleistung in 2 Stufen regelbar (1.000 W oder 2.000 W) Betrieb nur als Kaminfeuer oder in Kombination mit der Heizung leistungsstark und geräuscharm Bedienelemente an der Seite, außerhalb des Sichtfeldes einfache Montage täuschend echte Flammenillusion sorgt für romantische Stimmung im Wohnzimmer tolles nostalgisches Design Technische Daten: Material: Kunststoff, Metall Maße (LxBxH): 39 x 24 x 57 cm Max. Leistung (Ausgang): 1.800 - 2.000 W Licht: 3 x Energiespar-LEDs, 1 W Modell: DBHK005 Farbe: Weiß Lieferumfang: 1 x elektrischer Kamin mit Heizlüfter60,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrischer Kamin Schwarz 2000W mit HeizungKlassisches Design mit tollem Kaminfeuereffekt! Das Kaminfeuer dieses Elektro-Kamins erzeugt ein realistisches und komfortables Licht im Raum. So sorgt das täuschend echte Kaminfeuer für ein behagliches Ambiente. Das Besondere: Es ist kein Schornstein erforderlich - du kannst den Elektro Kamin einfach einstecken und direkt genießen. Hierbei kannst du zwischen 2 Betriebsarten wählen: nur als Kaminfeuer oder in Kombination mit der Heizung. Das Heizelement verfügt über 2 Wärmestufen, die du an seitlichen Schaltern regeln kannst. Die Bedienelemente sind außerhalb des Sichtfelds platziert und einfach zu handhaben. Produktvorteile: Elektrischer Kamin mit max. 2.000 W Leistung eingebauter Heizlüfter Heizleistung in 2 Stufen regelbar (1.000 W oder 2.000 W) Betrieb nur als Kaminfeuer oder in Kombination mit der Heizung leistungsstark und geräuscharm Bedienelemente an der Seite, außerhalb des Sichtfeldes einfache Montage täuschend echte Flammenillusion sorgt für romantische Stimmung im Wohnzimmer tolles nostalgisches Design Technische Daten: Material: Kunststoff, Metall Maße (LxBxH): 39 x 24 x 57cm Max. Leistung (Ausgang): 1.800 - 2.000 W Licht: 3 x Energiespar-LEDs, 1 W Modell: DBHK005 Farbe: Schwarz Lieferumfang: 1 x elektrischer Kamin mit Heizlüfter63,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
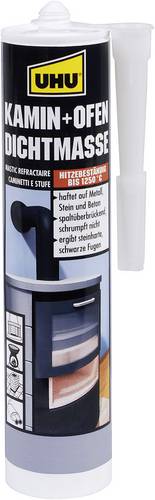
UHU Kamin + Ofen Dichtmasse 46895 530 gFeuerfeste, bis 1250°C temperaturbeständige Dichtmasse zum Ausbessern von Rissen und zum Abdichten von Fugen in offenen Kaminen, Kachelöfen und Schornsteinen. Ideal zum Kleben von Glasscheiben und keramischen Abdichtbändern bei Öfen und Kaminen. Auch zur kurzzeitigen Reparatur von Abgasanlagen an Kraftfahrzeugen und Motorrädern geeignet. Haftet auf Metall, Stein und Beton. Ergibt steinharte Fugen.13,13 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kamin Prity FG mit Ofen, 14 kWVerleihen Sie Ihrem Alltag noch mehr Atmosphäre mit diesem klassischen freistehenden Holzofen. Der Brennraum ist mit feuerfesten Ziegeln verstärkt, die Wärme speichern und die Verbrennungstemperatur erhöhen. Die Tür des Brennraums ist mit hitzebeständigem Keramikglas ausgestattet Gusseisenrost (Grill) Der Holzofen erfüllt die neuesten „ ECODESIGN "-Bedingungen für die Verwendung ab 2022 Der Holzofen verfügt nicht über eine selbstschließende Tür Perfekt für den täglichen Gebrauch Das Gerät verfügt über einen Backofen, der praktisch ist, wenn Sie kleine Gerichte auf traditionelle Weise zubereiten möchten Für zusätzlichen Komfort verfügen die Türen und die Ascheschublade über Holzgriffe, um Verbrennungen der Hände zu vermeiden Im unteren Teil des Ofens befindet sich ein Platz zur Aufbewahrung von Holz und/oder Holzbriketts Mindestabstand zu brennbaren Materialien: hinten = 400 mm seitlich = 400 mm vorne = 800 mm PRODUKTINFORMATION – PRITY FG Brennstoffart – Trockenes Holz mit einem Feuchtigkeitsgehalt von ≤20% Energieeffizienzklasse A Energieeffizienzindex (EEI) 100 Saisonale Raumheizungs-Energieeffizienz (η s ) % 67 Raumheizleistung kW 14,2 Wasserheizleistung: – nominal kW – – maximal kW – Volumen des Warmwasserspeichers l – Maximaler Wasserbetriebsdruck bar – Rauchgastemperatur bei Nennwärmeleistung °C 330 Energieeffizienz bei Nennwärmeleistung % 75,5 Emissionen der Verbrennungsprodukte bei Nennwärmeleistung: CO (bei 13% O 2 ) mg/Nm 3 1129 PM (bei 13% O 2 ) mg/Nm 3 29 NOx (bei 13% O 2 ) mg/Nm 3 90 OGC (bei 13% O 2 ) mg/Nm 3 14 Abgasmassenstrom g/s 9,2 Mindestschornsteinzug Pa 11 Rauchrohdurchmesser Ø, mm 130 Brennstoffverbrauch kg/h 4,6 Armaturenanschluss ′′ – Gesamtabmessungen, L x B x H mm 570 x 530 x 930 Abmessungen Brennraum, L x B x H mm 490 x 430 x 320 Backofenabmessungen, L x B x H mm 395 x 410 x 190 Nettogewicht kg 115 Energieeffizienzlabel Leistungserklärung798,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **

Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig?
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig? Diese Einnahmen unterliegen grundsätzlich nicht der Sozialversicherungspflicht, da es sich um Einkünfte aus Kapitalvermögen handelt. Allerdings kann es Ausnahmen geben, wenn die Vermietungstätigkeit als gewerblich eingestuft wird. In diesem Fall könnten Sozialversicherungsbeiträge fällig werden. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder die zuständige Sozialversicherungsbehörde zu wenden, um eine genaue Auskunft zu erhalten. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
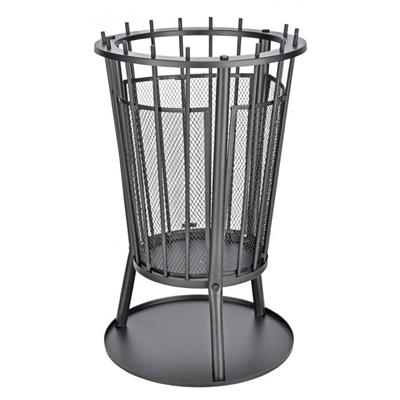
Feuerkorb mit Funkenschutz - Feuerstelle Feuerschale Feuer Grill Grillfeuer KaminFeuerkorb mit Funkenschutz Ideal geeignet für Ihren Garten oder Ihre Terasse. Produkteigenschaften: für Holzscheite und Grillkohle mit Bodenplatte zum Auffangen der Asche Material: Eisen, pulverbeschichtet Maße (DxH): ca. 40 x 61 cm51,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrischer Kamin Weiß 2000W mit HeizungKlassisches Design mit tollem Kaminfeuereffekt! Das Kaminfeuer dieses Elektro-Kamins erzeugt ein realistisches und komfortables Licht im Raum. So sorgt das täuschend echte Kaminfeuer für ein behagliches Ambiente. Das Besondere: Es ist kein Schornstein erforderlich - du kannst den Elektro Kamin einfach einstecken und direkt genießen. Hierbei kannst du zwischen 2 Betriebsarten wählen: nur als Kaminfeuer oder in Kombination mit der Heizung. Das Heizelement verfügt über 2 Wärmestufen, die du an seitlichen Schaltern regeln kannst. Die Bedienelemente sind außerhalb des Sichtfelds platziert und einfach zu handhaben. Produktvorteile: Elektrischer Kamin mit max. 2.000 W Leistung eingebauter Heizlüfter Heizleistung in 2 Stufen regelbar (1.000 W oder 2.000 W) Betrieb nur als Kaminfeuer oder in Kombination mit der Heizung leistungsstark und geräuscharm Bedienelemente an der Seite, außerhalb des Sichtfeldes einfache Montage täuschend echte Flammenillusion sorgt für romantische Stimmung im Wohnzimmer tolles nostalgisches Design Technische Daten: Material: Kunststoff, Metall Maße (LxBxH): 39 x 24 x 57 cm Max. Leistung (Ausgang): 1.800 - 2.000 W Licht: 3 x Energiespar-LEDs, 1 W Modell: DBHK005 Farbe: Weiß Lieferumfang: 1 x elektrischer Kamin mit Heizlüfter60,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrischer Kamin Schwarz 2000W mit HeizungKlassisches Design mit tollem Kaminfeuereffekt! Das Kaminfeuer dieses Elektro-Kamins erzeugt ein realistisches und komfortables Licht im Raum. So sorgt das täuschend echte Kaminfeuer für ein behagliches Ambiente. Das Besondere: Es ist kein Schornstein erforderlich - du kannst den Elektro Kamin einfach einstecken und direkt genießen. Hierbei kannst du zwischen 2 Betriebsarten wählen: nur als Kaminfeuer oder in Kombination mit der Heizung. Das Heizelement verfügt über 2 Wärmestufen, die du an seitlichen Schaltern regeln kannst. Die Bedienelemente sind außerhalb des Sichtfelds platziert und einfach zu handhaben. Produktvorteile: Elektrischer Kamin mit max. 2.000 W Leistung eingebauter Heizlüfter Heizleistung in 2 Stufen regelbar (1.000 W oder 2.000 W) Betrieb nur als Kaminfeuer oder in Kombination mit der Heizung leistungsstark und geräuscharm Bedienelemente an der Seite, außerhalb des Sichtfeldes einfache Montage täuschend echte Flammenillusion sorgt für romantische Stimmung im Wohnzimmer tolles nostalgisches Design Technische Daten: Material: Kunststoff, Metall Maße (LxBxH): 39 x 24 x 57cm Max. Leistung (Ausgang): 1.800 - 2.000 W Licht: 3 x Energiespar-LEDs, 1 W Modell: DBHK005 Farbe: Schwarz Lieferumfang: 1 x elektrischer Kamin mit Heizlüfter63,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
Ähnliche Suchbegriffe für Verpachtung
-
UHU Kamin + Ofen Dichtmasse 46895 530 gFeuerfeste, bis 1250°C temperaturbeständige Dichtmasse zum Ausbessern von Rissen und zum Abdichten von Fugen in offenen Kaminen, Kachelöfen und Schornsteinen. Ideal zum Kleben von Glasscheiben und keramischen Abdichtbändern bei Öfen und Kaminen. Auch zur kurzzeitigen Reparatur von Abgasanlagen an Kraftfahrzeugen und Motorrädern geeignet. Haftet auf Metall, Stein und Beton. Ergibt steinharte Fugen.13,13 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kamin Prity FG mit Ofen, 14 kWVerleihen Sie Ihrem Alltag noch mehr Atmosphäre mit diesem klassischen freistehenden Holzofen. Der Brennraum ist mit feuerfesten Ziegeln verstärkt, die Wärme speichern und die Verbrennungstemperatur erhöhen. Die Tür des Brennraums ist mit hitzebeständigem Keramikglas ausgestattet Gusseisenrost (Grill) Der Holzofen erfüllt die neuesten „ ECODESIGN "-Bedingungen für die Verwendung ab 2022 Der Holzofen verfügt nicht über eine selbstschließende Tür Perfekt für den täglichen Gebrauch Das Gerät verfügt über einen Backofen, der praktisch ist, wenn Sie kleine Gerichte auf traditionelle Weise zubereiten möchten Für zusätzlichen Komfort verfügen die Türen und die Ascheschublade über Holzgriffe, um Verbrennungen der Hände zu vermeiden Im unteren Teil des Ofens befindet sich ein Platz zur Aufbewahrung von Holz und/oder Holzbriketts Mindestabstand zu brennbaren Materialien: hinten = 400 mm seitlich = 400 mm vorne = 800 mm PRODUKTINFORMATION – PRITY FG Brennstoffart – Trockenes Holz mit einem Feuchtigkeitsgehalt von ≤20% Energieeffizienzklasse A Energieeffizienzindex (EEI) 100 Saisonale Raumheizungs-Energieeffizienz (η s ) % 67 Raumheizleistung kW 14,2 Wasserheizleistung: – nominal kW – – maximal kW – Volumen des Warmwasserspeichers l – Maximaler Wasserbetriebsdruck bar – Rauchgastemperatur bei Nennwärmeleistung °C 330 Energieeffizienz bei Nennwärmeleistung % 75,5 Emissionen der Verbrennungsprodukte bei Nennwärmeleistung: CO (bei 13% O 2 ) mg/Nm 3 1129 PM (bei 13% O 2 ) mg/Nm 3 29 NOx (bei 13% O 2 ) mg/Nm 3 90 OGC (bei 13% O 2 ) mg/Nm 3 14 Abgasmassenstrom g/s 9,2 Mindestschornsteinzug Pa 11 Rauchrohdurchmesser Ø, mm 130 Brennstoffverbrauch kg/h 4,6 Armaturenanschluss ′′ – Gesamtabmessungen, L x B x H mm 570 x 530 x 930 Abmessungen Brennraum, L x B x H mm 490 x 430 x 320 Backofenabmessungen, L x B x H mm 395 x 410 x 190 Nettogewicht kg 115 Energieeffizienzlabel Leistungserklärung798,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
21Energy Ofen 3 | Bitcoin Heizung21energy Ofen 3 – Heizen und gleichzeitig Bitcoin minenDer 21energy Ofen 3 verbindet moderne elektrische Raumheizung mit integriertem Bitcoin Mining. Während das Gerät den Raum mit Wärme versorgt, arbeitet im Inneren leistungsfähige SHA-256-Mining-Hardware und erzeugt Bitcoin-Mining-Erträge.Statt elektrische Energie ausschließlich in Wärme umzuwandeln, wird die eingesetzte Energie zunächst für Bitcoin Mining verwendet. Die dabei ohnehin entstehende Abwärme wird anschließend zum Heizen des Raumes genutzt.Damit verbindet der Ofen 3 zwei Anwendungen in einem Gerät:Bitcoin Mining + elektrische RaumheizungDer 21energy Ofen 3 ist in vier unterschiedlichen Leistungsvarianten erhältlich – Base, Pro, Base XL und Pro XL – und kann passend zu Raumgröße und gewünschter Mining-Leistung ausgewählt werden.Alle vier Varianten sind wahlweise in Weiß oder Schwarz erhältlich.Vier Varianten für unterschiedl...1990,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig?
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig? Diese Einnahmen unterliegen grundsätzlich nicht der Sozialversicherungspflicht, da es sich um Einkünfte aus Kapitalvermögen handelt. Allerdings kann es Ausnahmen geben, wenn die Vermietungstätigkeit als gewerblich eingestuft wird. In diesem Fall könnten Sozialversicherungsbeiträge fällig werden. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder die zuständige Sozialversicherungsbehörde zu wenden, um eine genaue Auskunft zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.